
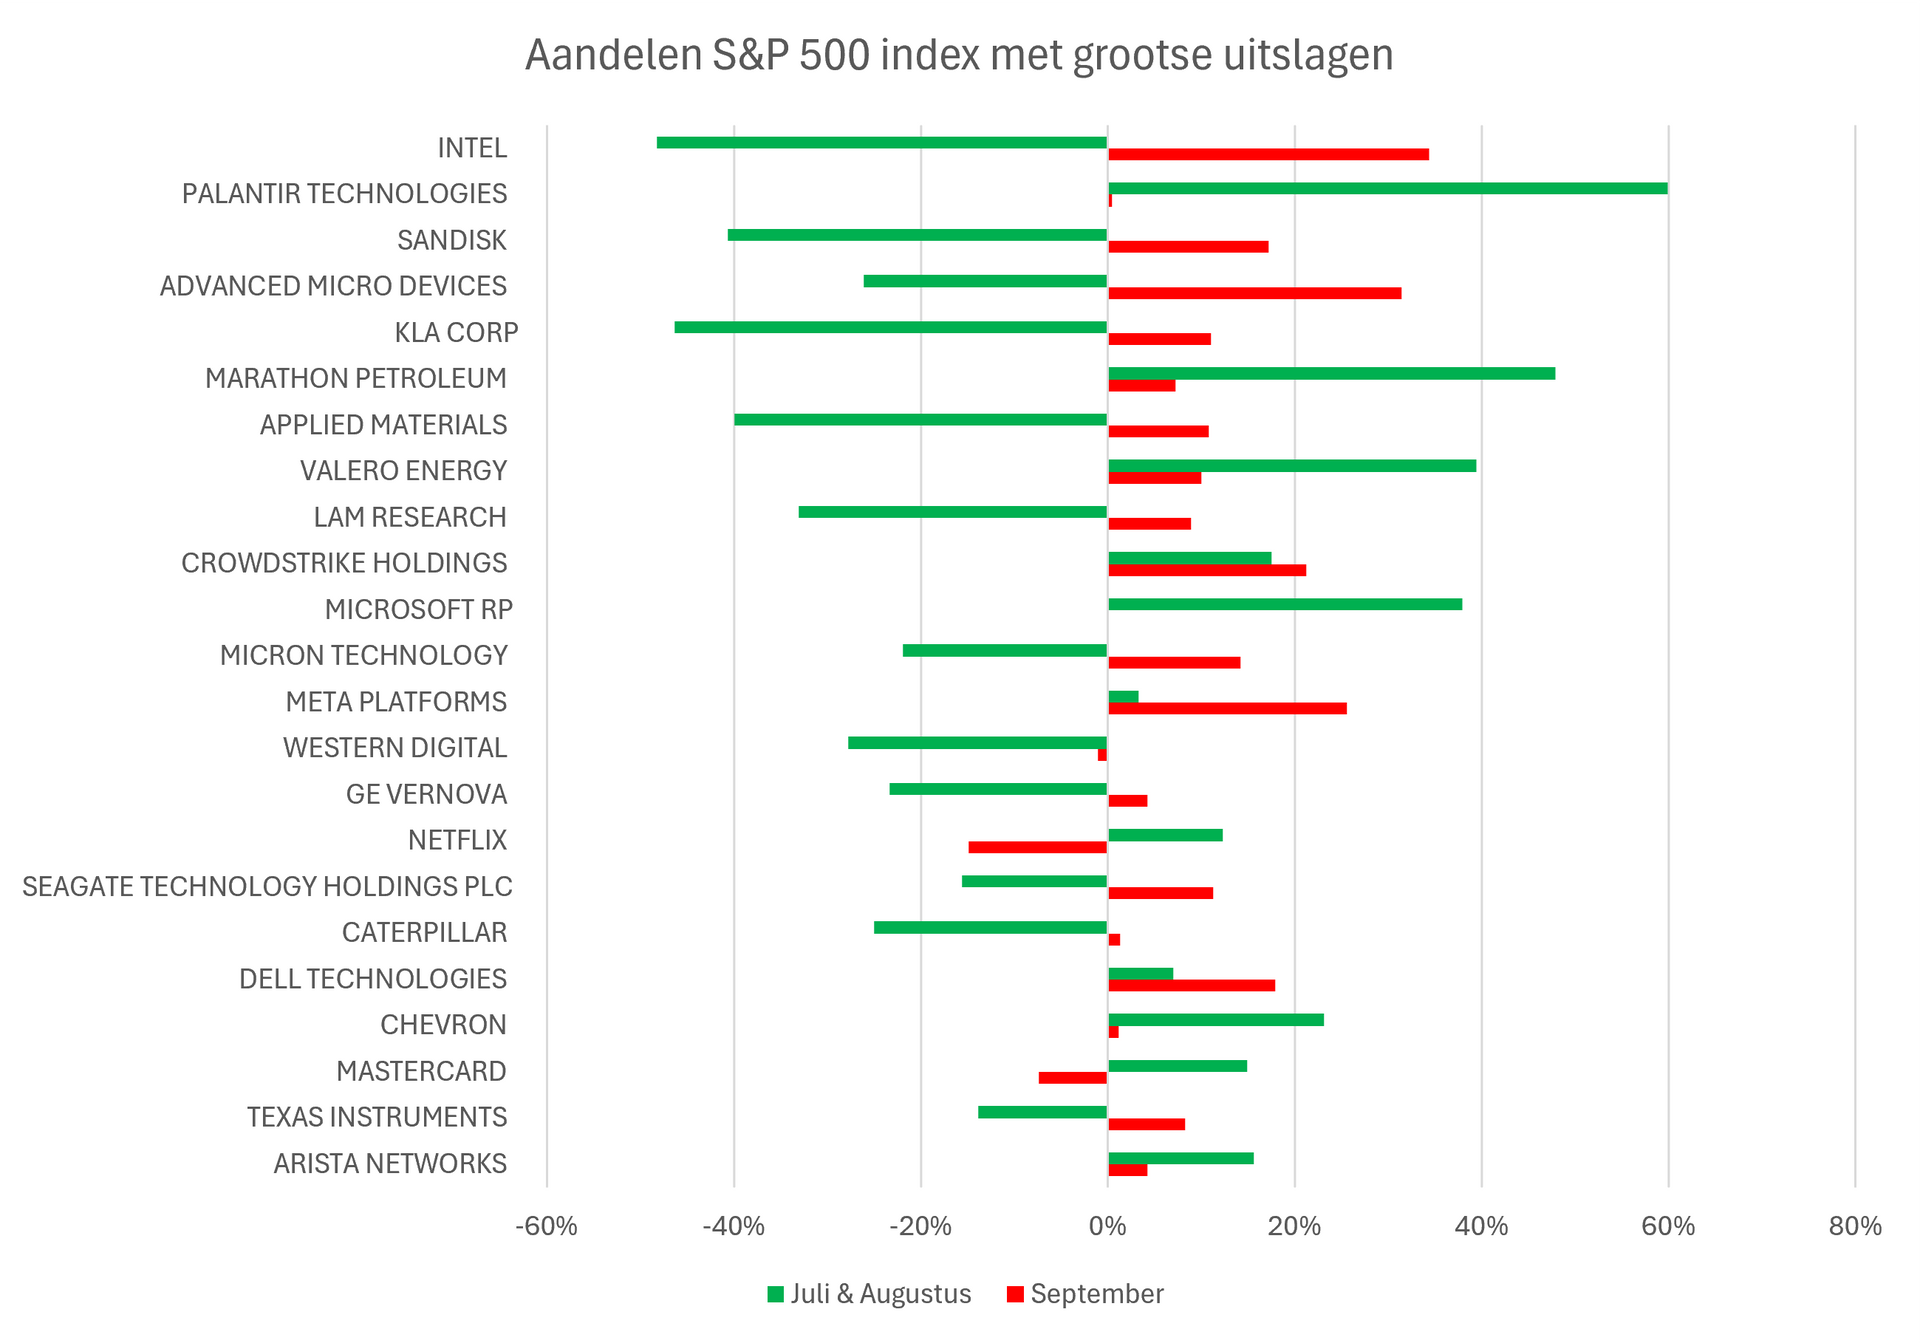
In september werden de financiële markten gekenmerkt door stijgende obligatierentes en terugkerend enthousiasme over AI-investeringen. Tegelijkertijd hadden smallcap (-5%) en bedrijven met abonnementsmodellen het lastig. Qua beweging van de aandelenkoersen was september de spiegel van juli en augustus. Waar in de eerste twee maanden van het derde kwartaal chips met 11% daalden, gingen ze in september met 11% omhoog. Softwareaandelen stegen in juli augustus juist met 18% en daalden in september met 3%.
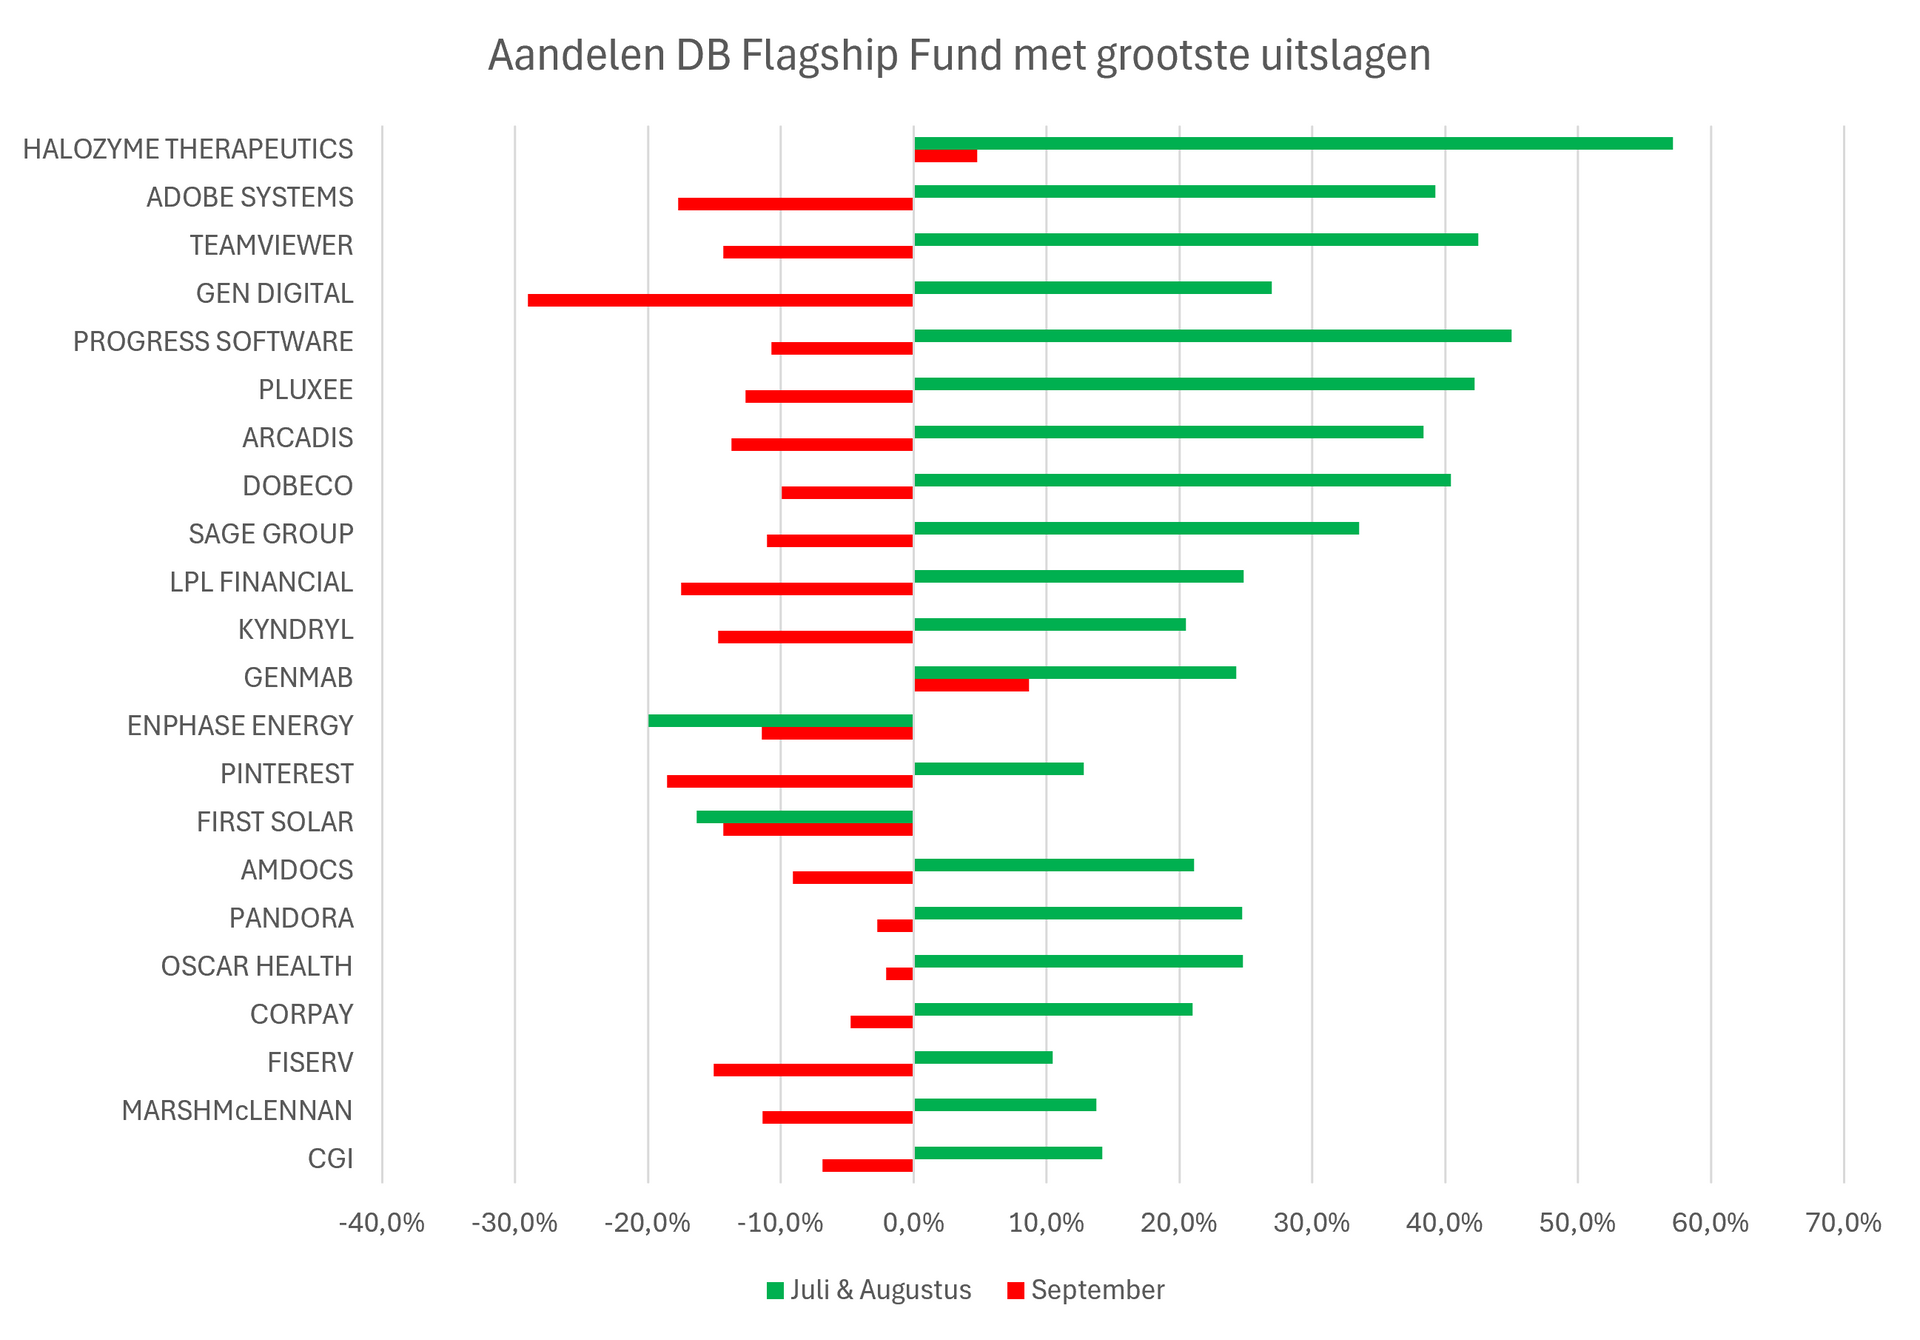
In de onderstaande grafieken zie je bovenstaande effect weergegeven bij een aantal bepalende bedrijven in de S&P 500 en het DB Flagship Fund. Het rendement van juli en augustus is in groen weergegeven en het rendement in september in rood. Je ziet dat bij veel bedrijven september het tegengestelde beeld geeft van juli en augustus.
Hoe zien de vooruitzichten voor het vierde kwartaal eruit?
De grote verschillen tussen de eerste 2 maanden en de derde maand van het kwartaal laat zien dat de koersbewegingen veelal op sentiment gebaseerd zijn en minder op de ontwikkeling van de bedrijven. De ontwikkeling van de bedrijven draait namelijk niet van de een op de andere dag, terwijl dat bij de koersen wel is gebeurd. De hoofdvraag is dus of het zeer positieve sentiment over AI standhoudt. Als dat het geval is, blijven speculatieve aandelen goed presteren en stabiele bedrijven achter en andersom. Om die vraag te beantwoorden kijken we naar een aantal factoren die het sentiment over AI-investeringen kunnen beïnvloeden.
- Bedrijfscijfers
Vanaf half oktober worden de bedrijfscijfers over het derde kwartaal bekend gemaakt. Factset heeft uitgezocht dat analisten verwachten dat de 500 grootste Amerikaanse bedrijven gemiddeld 29% winstgroei behalen. Dat is erg hoog en wordt voornamelijk gedreven door nog veel hogere winstgroei bij chipbedrijven als Nvidia, Micron, Broadcom en AMD. Door de grote vraag naar chips voor AI en de beperkingen op het gebied van capaciteit kunnen de chipmakers hun prijzen meer dan verdubbelen, terwijl de kosten beperkt stijgen. Dat zorgt voor veel hogere marges en een explosie van de winst.
2. Ontwikkeling investeringen in AI
Die hoge winsten van chipmakers zijn dus afhankelijk van de hoge prijzen en dat is weer afhankelijk van blijvende hoge investeringen in AI-infrastructuur, zoals datacenters. Tot nu toe hebben grote IT-bedrijven, met name Microsoft, Amazon, Alphabet en Meta, ieder kwartaal hun investeringsbudget verhoogd. De laatste kwartalen werden beleggers echter wel kritischer op de hoge investeringen en daalde de koers in sommige gevallen bij de aankondiging van hoge investeringen.
Het laatste kwartaal hebben we diverse waarschuwingssignalen gezien die de investeringen in AI-infrastructuur kunnen afremmen. Zo steeg de obligatierente naar het hoogste niveau in ruim 20 jaar. Softbank, een grote investeerder in OpenAI, leent geld tegen bijna 10%. Die hogere rente zet druk op de winstgevendheid van hun investering. Ook eventuele vertraging bij de ontwikkeling van datacenters zet druk op de winstgevendheid van een investering. Tegen steeds meer datacenters wordt geprotesteerd vanwege de impact op de leefomgeving en de hogere kosten van elektriciteit en water. Oracle zou zich hebben ingedekt tegen de mogelijke verliezen bij vertraging van de ontwikkeling van een datacenter in New Mexico.
3. Beursgang Anthropic
In het vierde kwartaal wordt de beursgang verwacht van Anthropic, moederbedrijf van Claude. OpenAI en Anthropic zijn de voornaamste aanbieders van AI-modellen en diensten en de snelle groei van deze partijen zorgt voor het enthousiasme bij beleggers. Vanwege de geplande beursgang moet Anthropic meer informatie bekend maken, waarmee beleggers hun oordeel kunnen vormen. Op 29 september werd bekend dat Anthropic in 2025 $4,6 miljard omzet heeft geboekt en ruim $8 miljard operationeel verlies heeft geleden. Daarnaast moest Anthropic in 2025 nog $34 miljard afschrijven, waardoor het totale verlies op $42 miljard uitkwam. Het bedrijf wil in ruim 500 miljard investeren in groei. Analisten verwachten dat die investeringen worden omgezet in winstgevende groei. Dat is hard nodig om aandelen bij de beursgang te plaatsen tegen een waardering van $2.000 miljard.
Het is allemaal mogelijk, maar er zijn ook grote risico’s. Allereerst is Anthropic afhankelijk van de 2 grootste klanten die samen 25% van de omzet genereren, zonder dat daar langjarige contracten onder liggen. Het tweede risico is de moeilijkheid om de agent te beheersen. OpenAI en Anthropic zouden 10.000 incidenten onderzoeken waar door hun software aangestuurde agents op eigen houtje inbreken bij organisaties, met alle schadelijke gevolgen van dien. In het verleden is meer dan eens gebleken dat een beursgang de top in de markt aangaf. “Bezit van de zaak is het einde van het vermaak.”
Wat doen wij hiermee?
In het DB Flagship Fund kiezen voor kwaliteitsbedrijven met stabiele groei en een aantrekkelijke waardering. De meeste AI-investeringen passen daar op die moment niet bij, omdat ze te duur gewaardeerd zijn en de risico’s te groot. Momenteel hebben we positie in chipmakers in Nvidia en Qualcomm. In het verleden hebben we ook geïnvesteerd in onder andere Alphabet, Arista Networks, F5 networks, Cisco Systems, Netapp en Palo Alto, maar deze aandelen zijn verkocht toen de waardering (te) hoog werd. Achteraf was dat natuurlijk te vroeg.
Wat mogen we verwachten van de aandelen in het fonds?
Analisten verwachten winstgroei van de aandelen in het DB Flagship Fund gemiddeld met ruim 15% groeit in 2026. Dat is lager dan het gemiddelde van de S&P 500, maar de waardering van de aandelen in de portefeuille ligt ook zo’n 50% lager dan die van de aandelen in de S&P 500. Voor 2027 en 2028 wordt ook meer dan 15% winstgroei verwacht en dat is vergelijkbaar met de verwachte groei van de S&P 500. De laatste kwartalen vielen de cijfers gemiddeld 3-4% beter uit dan de verwachting vooraf.
De meeste potentie voor de aandelen in het fonds zit in de verbetering van de waardering. Neem een aandeel als Adobe: de koers stond eind juni rond $200, begin september ruim $290 en eind september weer $230. Het gemiddelde koersdoel van verschillende bronnen (Refinitiv, Investing.com en analisten) is ruim $400. Bij LPL Financial, Gen Digital, Kyndryl, Upwork, Pinterest, Sage, Teamviewer maar ook niet-softwarebedrijven als Novo Nordisk, Basic Fit en First Solar zie je hetzelfde patroon.
Wij gaan ervanuit dat in het vierde kwartaal de trend van juli en augustus weer wordt opgepakt en dergelijke bedrijven de sterke onderwaardering kunnen inlopen, naar een normale waardering.
DISCLAIMER:
De informatie in dit bericht is met zorg samengesteld door DB Flagship Fund, het kan echter dat hierin een fout of onvolkomenheid is opgenomen. DB Flagship Fund garandeert niet dat de informatie juist en volledig is. De informatie vormt een analyse en geen beleggingsadvies of een beleggingsaanbeveling.
DB Flagship Fund biedt geen enkele garantie dat de in dit document beschreven beleggingsstrategie leidt tot een positief beleggingsresultaat. Aan beleggen zijn financiële risico’s verbonden. Het risico bestaat dat uw inleg geheel of gedeeltelijk verloren gaat.
Medewerkers van DB Flagship Fund hebben posities in een deel van bovengenoemde aandelen (Nividia, Qualcomm, LPL Financial, Gen Digital, Kyndryl, Upwork, Pinterest, Sage, Teamviewer, Novo Nordisk, Basic Fit , First Solar en het DB Flagship Fund) op 2 oktober 2026.
Deel dit blog
gerelateerde artikelen