
Het eerste half jaar van 2026 werd gedomineerd door aandelen die te maken hebben met de bouw van datacenters. Binnen die aandelen waren memory chip aandelen de absolute koploper. Wat kunnen we verwachten van de tweede jaarhelft? Waar liggen de kansen en de risico’s en hoe gaan wij daarmee om? Je leest het in deze marktupdate.
In de onderstaande grafiek wordt getoond dat de rendementsverschillen tussen verschillende sectoren van de S&P 500 hoog zijn: IT presteert met +52% het beste, het marktwaarde gewogen gemiddelde is 7% en Communicatie presteert met -10% het slechtste. Binnen de IT sector zijn de verschillen nog veel groter: computer onderdelen rendeerde meer dan 180% en Fintech bedrijven daalden bijna 60%.
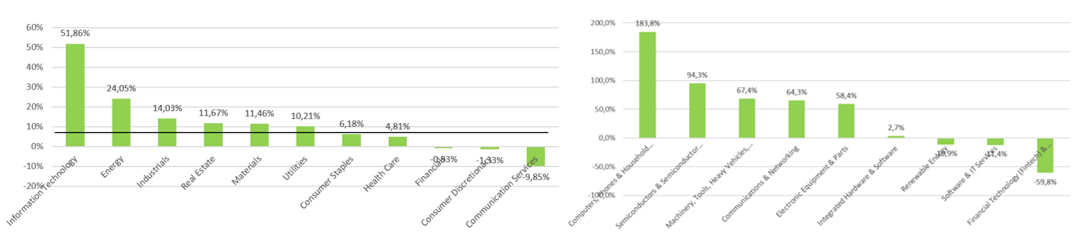
De verklaring voor de grote verschillen zit in de opkomst van AI. De vraag naar datacenter capaciteit is ook in het eerste halfjaar van 2026 verder gegroeid, waardoor tekorten zijn ontstaan in de aanvoerketens. Bedrijven die actief zijn op plaatsen waar tekorten heersen hebben hun prijzen sterk verhoogd, waardoor de bedrijfswinsten ook sterk zijn gegroeid. Aan de andere kant zitten bedrijven waarvan de marges waarschijnlijk dalen omdat de concurrentie toeneemt, direct door AI-tools of omdat het met AI gemakkelijker wordt om concurrerende software te schrijven.
Adobe groeit door, maar koers daalt. Wat klopt er niet?
Laten we dit risico eens onderzoeken aan de hand van Adobe (een van de bedrijven in de portefeuille van het DB Flagship Fund). Adobe publiceerde 11 juni de kwartaalcijfers. De winst per aandeel kwam uit op $ 5,96. Dat was 18% beter dan een jaar eerder en 2,4% hoger dan verwacht. Adobe verhoogde de guidance voor het hele jaar. De marge valt in het tweede halfjaar iets tegen omdat het bedrijf de groei van AI-diensten wil versnellen door een freemium-model toe te passen. De aandelenkoers van Adobe is meer dan 70% gedaald sinds de top. Omdat de winst per aandeel tegelijkertijd wel groeide, is de K/W gedaald van 40x in 2021 naar 8x de winst momenteel. Het bedrijf heeft een sterke cashflow waarmee het, mede door de gedaalde koers, jaarlijks ongeveer 10% van de aandelen kan inkopen. Vooralsnog presteert Adobe veel beter dan de gedaalde koers impliceert. Ofwel de winst moet binnenkort inklappen, ofwel het aandeel is veel te goedkoop. Wij denken het tweede.
Verwachtingen 2e half jaar
Het is duidelijk dat AI de wereld gaat veranderen en zeker het software en automatiseringslandschap. Software bedrijven moeten veranderen en AI implementeren om hun dienstverlening te verbeteren. Wij denken echter wel dat een trouw klantenbestand, een bestaand ecosysteem, de inbedding in bedrijfsprocessen belangrijke assets zijn in de strijd om de klant en dat die software bedrijven de tijd geven om mee te veranderen. Net als 25 jaar geleden bij de opkomst van het internet zijn er bedrijven die de strijd verloren zoals Tui en Vroom & Dreesman, maar ook destijds traditionele bedrijven die juist als winnaar uit de strijd kwamen zoals Ahold Delhaize en Walmart. Wij verwachten dat in het tweede half jaar grote kansen liggen bij software bedrijven die AI op de juiste manier toepassen in hun business.
Verder verwachten we dat in het tweede halfjaar de politiek een rol zal blijven spelen. In november zijn de midterm verkiezingen waarbij de Republikeinen mogelijk hun meerderheid in het Huis van Afgevaardigden en/of de Senaat verliezen. In dat geval zal vanuit het parlement meer controle komen op het beleid van president Trump. Hopelijk komt dat de stabiliteit in de globale politiek ten goede.
Ondanks alle geopolitieke onrust staan de meeste beursgenoteerde bedrijven er goed voor. Analisten verwachten dat de 500 grootste Amerikaanse bedrijven (70% van de wereldwijde marktwaarde) in het tweede kwartaal gemiddeld ruim 23% meer winst hebben gemaakt dan een jaar eerder. Een dergelijke winstgroei zou bijna 3 keer zo hoog zijn dan de gemiddelde winstgroei. Zoals de rendementen worden beïnvloed door de AI-gerelateerde bedrijven, zo geldt dat ook voor de groeiverwachtingen. Maar ook daarbuiten wordt een hoge groei verwacht.
Volop goed nieuws bij de start van het 2e half jaar
De eerste twee dagen van juli was er veel nieuws. Chipaandelen kwamen onder druk te staan omdat Meta mogelijk overtollige datacentercapaciteit gaat verhuren. Daarnaast zou OpenAI erin geslaagd zijn het gebruik van rekencapaciteit sterk terug te dringen. Daardoor zou minder vraag kunnen komen naar chips. Verder kwamen Genmab en AstraZeneca met positief nieuws over nieuwe medicijnen en Basic Fit deed een overname. Ook Sodexo heeft 2 kleinere overnames gedaan en het bedrijf verraste met beter dan verwachte omzet. Ook stelde Sodexo de verwachtingen voor de rest van het jaar bij omhoog. Progress behaalde in het afgelopen 15% meer winst dan in hetzelfde kwartaal een jaar eerder en ook Progress verhoogde de outlook. Progess ging ruim 16% hoger en Sodexo ruim 7%. Per saldo stond het fonds na 2 dagen 3% hoger dan eind juni. Laat er nog maar meer goed nieuws komen!
DISCLAIMER:
De informatie in dit bericht is met zorg samengesteld door DB Flagship Fund, het kan echter dat hierin een fout of onvolkomenheid is opgenomen. DB Flagship Fund garandeert niet dat de informatie juist en volledig is. De informatie vormt een analyse en geen beleggingsadvies of een beleggingsaanbeveling.
DB Flagship Fund biedt geen enkele garantie dat de in dit document beschreven beleggingsstrategie leidt tot een positief beleggingsresultaat. Aan beleggen zijn financiële risico’s verbonden. Het risico bestaat dat uw inleg geheel of gedeeltelijk verloren gaat.
Medewerkers van DB Flagship Fund kunnen posities hebben in genoemde aandelen in het artikel op 3 juli 2026.
Deel dit blog
gerelateerde artikelen