
Oscar Health werd in 2012 opgericht vanuit een persoonlijke frustratie vanwege het complexe en bureaucratische Amerikaanse zorgstelsel. Nadat medeoprichter Mario Schlosser bij de geboorte van zijn eerste kind vastliep in een doolhof van administratie, besloot hij samen met Joshua Kushner, oprichter van Thrive Capital, een vernieuwende zorgverzekeraar te starten. Hun missie was om een zorgverzekeraar te bouwen die aanvoelde als een modern techbedrijf, met een eenvoudige gebruikersinterface, transparante prijzen en empathische dienstverlening. Als symbool voor deze persoonlijke en toegankelijke benadering kozen ze de naam 'Oscar', vernoemd naar de grootvader van Kushner.
Strategisch gezien heeft Oscar Health een heel specifieke nichepositie binnen de Amerikaanse zorgmarkt. Vergeleken met traditionele giganten als UnitedHealth Group en Elevance Health is het bedrijf relatief klein, maar binnen de markt voor individuele zorgverzekeringen behoort het tot de grootste spelers. De timing van de oprichting viel perfect samen met de invoering van de Patient Protection and Affordable Care Act (Obamacare), waardoor individuen vanaf 2014 via digitale marktplaatsen zelf hun verzekering konden kiezen. Waar de gevestigde orde zich voornamelijk richt op de zakelijke B2B-markt, stelt Oscar juist de individuele consument centraal. Met een focus op superieure dienstverlening, sterke klantbetrokkenheid en betere toegang tot zorg bouwt Oscar aan een hoge klantretentie en mond-tot-mondreclame, wat het bedrijf op de lange termijn een kostenvoordeel in marketing moet opleveren.
marktontwikkelingen
De Amerikaanse zorgverzekeringsmarkt bevindt zich in een turbulente fase sinds de terugkeer van president Trump in het Witte Huis. Door ingrijpende wetswijzigingen kromp de markt met circa 13%, waardoor circa vijf miljoen Amerikanen , voornamelijk uit de lagere inkomensklassen, hun dekking kwijtraakten en geconfronteerd werden met fors stijgende premies en netto zorgkosten Deze krimp en verslechterde marktvoorwaarden zorgden in 2025 voor zware druk op de gehele sector, wat nog eens werd versterkt door tegenvallende medische resultaten en de schokgolf na de moord op de CEO van UnitedHealth Group.
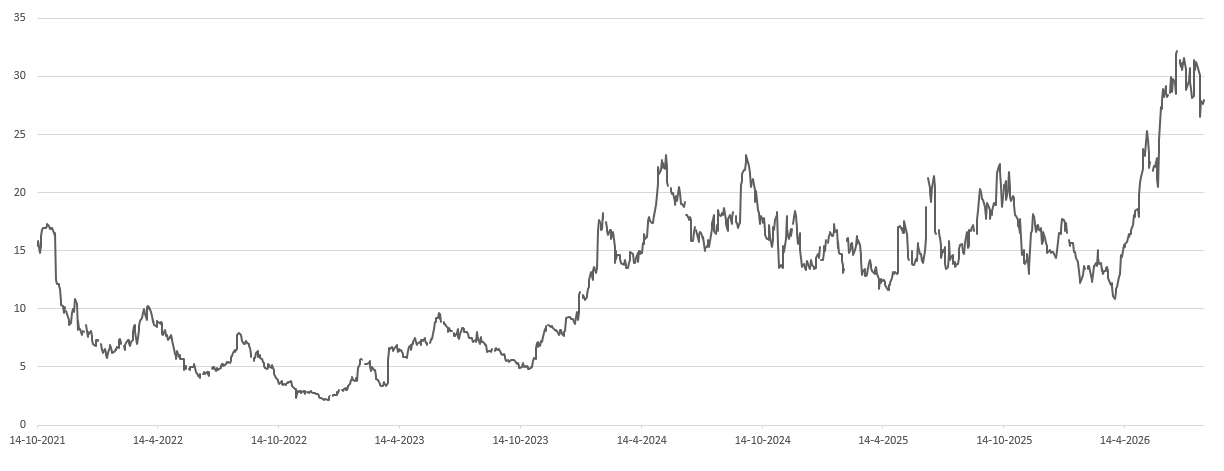
Het koersverloop van Oscar Health laat zien hoe complex het is om een nieuwe zorgverzekeraar op te bouwen. Na de beursgang in 2021 tegen een openingskoers van $36 , in een periode waarin goedkoop kapitaal verlieslatende groeiaandelen hoog waardeerde, daalde het aandeel in 2022 met zo'n 90% toen het marktsentiment keerde. Om het tij te keren, werd Marc Bertolini aangesteld als CEO. Bertolini, die eerder leiding gaf aan Aetna, een Amerikaanse zorgverzekeraar met $ 60 miljard aan premie inkomsten. Hij verlegde de focus van groei naar meer kostendiscipline, operationele efficiëntie en een positieve kasstroom. Deze strategische omslag werpt inmiddels zijn vruchten af: de zogenaamde Medical Loss Ratio daalde in het eerste kwartaal van 2026 naar 70,5%, wat aantoont dat Oscar Health ondanks de uitdagende markt op weg is naar structurele winstgevendheid.
Bedrijfsresultaten en verwachtingen
In 2026 herstelden de resultaten van krachtig. Uit de cijfers over de eerste jaarhelft bleek dat de omzet met ruim 60% groeide en het aantal leden met bijna 50%. Belangrijker nog was dat de winst omhoog schoot naar $ 3,17 per aandeel tegen slechts $ 0,17 een jaar eerder. In het eerste kwartaal kwam de winst per aandeel uit op $ 2,07 in het tweede kwartaal was dit $ 1,10. In beide kwartalen werden de verwachtingen overtuigend verslagen, dankzij de sterke verbetering van de Medical Loss Ratio. In de Amerikaanse zorgsector is het eerste kwartaal traditioneel het sterkst, omdat de 'eigen risico'-bedragen van patiënten dan weer worden aangevuld. Analisten verwachten voor heel 2026 een aangepaste winst per aandeel van $ 1,61. Dat betekent dat analisten ervan uitgaan dat het bedrijf in de tweede jaarhelft $ 1,56 per aandeel verliest.
Voor de langere termijn zijn de vooruitzichten positief. Voor 2027 wordt een winst per aandeel van $ 1,85 verwacht, waarna de winstgroei in de jaren daarna zou moeten stabiliseren rond de 20%. Oscar Health heeft nog voldoende ruimte om extra marktaandeel te winnen, terwijl marges kunnen verbeteren door schaalvoordelen bij inkoop en algemene kosten. De grootste operationele winst valt te behalen door de verliezen in het tweede halfjaar te beperken. De grote gevestigde zorgverzekeraars hebben namelijk veel minder last van seizoensschommelingen. Dat er rek zit in de verwachtingen blijkt uit de prognoses. De grote zorgverzekeraars hebben veel minder verloop van de resultaten per kwartaal. Het management van Oscar gaf aan het begin van het jaar voor het operationele resultaat een zeer brede range aan van $ 250 tot $ 450 miljoen. Analisten zaten met een verwachting van $285 miljoen aan de onderkant van die range. Inmiddels heeft Oscar Health deze prognose verhoogd naar $ 500 tot $ 700 miljoen. Ook de omzetgroei verwachting van analisten voor 2027 is met 7,5% laag in vergelijking met de gerealiseerde groei van ruim 60% in de eerste helft van 2026 en de verwachting van 59% voor het hele jaar.
Duurzaamheid
Oscar Health profileert zich als een duurzame zorgverzekeraar, maar zoekt de impact vooral op het sociale en financiële vlak. Vanwege hun opzet als puur digitaal platform, zonder de zware ecologische footprint van fysieke ziekenhuizen of een netwerk van regiokantoren, blijft de eigen CO2-afdruk sowieso al beperkt. De échte prioriteit van de zorgverzekeraar ligt bij het betaalbaar en toegankelijk houden van de zorg in een Amerikaans stelsel waarin de kosten steeds verder oplopen. Door slim gebruik te maken van technologie en virtuele zorg proberen ze de financiële lasten voor de eindgebruiker hanteerbaar te houden. De maatschappelijke en sociale pijler vormt dan ook het hart van hun ESG-strategie. Uitgaande van het gegeven dat de algehele gezondheid van mensen voor het grootste deel wordt gevormd door hun leefomgeving en sociaal-economische positie, richt Oscar zich bewust op de onderkant van de markt. Ze maken een duidelijke keuze voor de individuele Obamacare-marktplaatsen om zo juist die bevolkingsgroepen te bereiken die van oudsher buiten de boot vallen. Met initiatieven zoals het Culturally Competent Care Program zetten ze meertalige zorg en digitale hulpmiddelen in om drempels voor minderheden te verlagen. Zo maken ze sociale gelijkheid de kern van hun duurzaamheidsbeleid.
key highlights:
- Krachtige groei en duidelijke schaalvoordelen: Oscar Health groeit hard in leden en omzet binnen de individuele markt (Obamacare). Door deze schaalgrootte kan het bedrijf scherpere tarieven onderhandelen met zorgverleners en dalen de kosten, wat de operationele marges direct verbetert.
- Technologie als concurrentievoordeel: Dankzij het eigen digitale platform en virtuele zorgpaden kan Oscar Health efficiënter werken dan traditionele zorgverzekeraars. Dit zorgt niet alleen voor een hogere klanttevredenheid en betere klantretentie, maar helpt ook om de schadelast (Medical Loss Ratio) beter te beheersen.
- Omslag naar winstgevendheid: Na een periode van verlieslatende groei is de focus verschoven naar strikte kostendiscipline. Met een dalende Medical Loss Ratio en een duidelijke trend richting een positieve kasstroom laat het bedrijf zien dat het businessmodel op termijn structureel winstgevend kan zijn.
Risico’s:
- Hoge afhankelijkheid van politiek en wetgeving: Oscar Health is voor een heel groot deel afhankelijk van het Affordable Care Act-segment (Obamacare). Wetswijzigingen, aanpassingen in overheidssubsidies of beleidswijzigingen kunnen de omvang van deze markt en de winstgevendheid direct raken.
- Grote seizoensinvloeden op de kwartaalresultaten: In de Amerikaanse zorgverzekeringsmarkt vallen de resultaten in het eerste kwartaal vaak erg hoog uit, waarna de rest van het jaar veel hogere medische kosten laat zien. Deze schommelingen maken de winstontwikkeling per kwartaal grillig en moeilijk te voorspellen.
- Hevige concurrentie van gevestigde giganten: Grote, kapitaalkrachtige spelers zoals UnitedHealth Group en Elevance Health hebben gigantische onderhandelingsmacht, bredere netwerken en de financiële middelen om de prijzen onder druk te zetten.
conclusie
Dankzij de sterk verbeterde operationele resultaten kent het aandeel momenteel een positief momentum, terwijl de waardering redelijk blijft. Tegen de huidige koers handelt het aandeel op ruim 15 keer de verwachte winst voor 2027. De combinatie van stevige groei, een schappelijke waardering en een ambitieuze visie op de Amerikaanse zorgmarkt maakt het een aantrekkelijk beleggingsprofiel met aanzienlijk opwaarts potentieel. Wel blijft het raadzaam de komende kwartaalresultaten af te wachten om te bevestigen dat de positieve trend structureel is.
DISCLAIMER:
De informatie in dit document is met zorg samengesteld door DB Flagship Fund, het kan echter dat in het document een fout of onvolkomenheid is opgenomen. DB Flagship Fund garandeert dan ook niet dat de informatie in dit document juist en volledig is. De informatie in dit document vormt een analyse en geen beleggingsadvies of een beleggingsaanbeveling.
DB Flagship Fund biedt geen enkele garantie dat de in dit document beschreven beleggingsstrategie leidt tot een positief beleggingsresultaat. Aan beleggen zijn financiële risico’s verbonden. Het risico bestaat dat uw inleg geheel of gedeeltelijk verloren gaat.
Medewerkers van DB Flagship Fund hebben positie in het geanalyseerde aandeel op 12 augustus 2026.
Deel dit blog
gerelateerde artikelen