
Basic fit: op weg naar hogere winsten
Basic-Fit is de grootste fitnessketen van Europa met 1.600 clubs verspreid over Nederland, België, Frankrijk, Luxemburg, Duitsland en Spanje. Het bedrijf onderscheidt zich door betaalbare lidmaatschappen en ruime openingstijden, waaronder 24/7 toegang in een groot deel van de clubs, waarmee het een breed publiek aantrekt. Basic-Fit zorgt ervoor dat de sportscholen makkelijk toegankelijk zijn en maakt gebruik van digitale innovaties zoals een trainingsapp en online coaching, waardoor het inspeelt op veranderende consumentengedragingen. Met een stevig marktaandeel en continue uitbreiding van het clubnetwerk positioneert Basic-Fit zich als een stabiele groeikandidaat binnen de Europese fitnessmarkt. Voor beleggers biedt Basic-Fit een interessante case dankzij schaalvoordelen, sterke merkpositie en potentieel voor verdere digitale transformatie en winstgroei, waarbij het succes wel afhankelijk blijft van de marktontwikkelingen en de concurrentiedruk.
Voorspelbaar groeipad door openen nieuwe vestigingen
Het model van Basic-Fit is vergelijkbaar met McDonald’s in het verleden. McDonald’s groeide vanaf enkele honderden vestigingen in de jaren zestig naar duizenden wereldwijd, waarbij schaalvoordelen en een eenvoudige, weinig kapitaal vereisende bedrijfsvoering de groei ondersteunden. Sinds 1980 is de aandelenkoers van McDonald's 300 keer over de kop gegaan. Investeerder 3i hanteert dezelfde strategie met discountketen Action. Deze succesformules doen denken aan Basic-Fit, dat eveneens een eenvoudig fitnessaanbod heeft en gestaag uitbreiding nastreeft. Basic-Fit huurt de meeste locaties, waardoor het kapitaalbeslag beperkt blijft. Met inmiddels 1.600 vestigingen beschikt het bedrijf over betrouwbare data voor nieuwe clubprestaties. Elke nieuwe vestiging kost rond 1,3 miljoen euro en heeft een aanlooptijd van zes maanden tot break-even. Na circa twee jaar wordt een vestiging ‘volwassen’ en draagt deze ongeveer 400.000 euro bij aan de EBITDA. Binnen vier jaar zijn investeringen terugverdiend en is de cashflow positief. Het rendement op geïnvesteerd kapitaal (ROIC) ligt op 34%, wat zorgt voor een solide winstgevendheid bij opschaling van het aantal clubs. Dit model biedt Basic-Fit de potentie om dezelfde langetermijngroei door te maken als McDonald's, door voort te bouwen op een simpel en schaalbaar model.
De kost gaat voor de baat uit
Zoals bij zoveel schaalbare bedrijven gaat ook bij Basic-Fit de kost voor de baat uit. Basic-Fit besteedt het grootste deel van hun investeringen aan het inrichten van nieuwe clubs, waarna deze enkele jaren nodig hebben om leden te winnen en winstgevend te worden. Normaal gesproken draagt een nieuwe club na twee jaar stabiel bij aan de winst. De groei werd echter tijdelijk vertraagd door de coronapandemie, waardoor minder nieuwe leden zich aanmeldden en cashflow onder druk kwam te staan. Het bedrijf moest daardoor aanvullende financiering aantrekken. Inmiddels is de ontwikkeling van nieuwe clubs weer terug op het niveau van voor de pandemie, waardoor het oorspronkelijke groeimodel intact blijft.
Het aantal winstgevende clubs groeit gestaag en is nu groot genoeg om de vaste kosten te dekken, wat in 2024 resulteerde in de eerste nettowinst. Met iedere nieuwe winstgevende vestiging neemt de totale winst toe. De vrije kasstroom per aandeel steeg van €2,09 in 2023 naar €2,36 in 2024, met een verwachte stijging naar €2,60 - €2,95 in 2025.
Voor de komende jaren verwacht Basic-Fit jaarlijks ongeveer 100 nieuwe clubs te openen, wat een iets gematigder groeitempo van 6-7% betekent tegenover eerdere 17%. Minder nieuwe investeringen verbeteren de cashflow, waardoor Basic-Fit kan focussen op aandeleninkoop, balansversterking en verlaging van kapitaalkosten. De lange termijn visie is om uit te breiden naar 3.000-3.500 clubs, waarbij iedere club een rendement op geïnvesteerd kapitaal van ruim 30% moet realiseren.
Korte termijn hobbels bieden juist perspectief
Basic-Fit’s langetermijnstrategie is helder, maar de uitvoering loopt soms haperingen op. Tijdens de covid-periode kreeg het bedrijf te maken met hogere kosten en moest het verlies rapporteren, wat beleggers teleurstelde. In Frankrijk zorgen strikte regels ervoor dat vestigingen ’s nachts bemand moeten zijn, wat de kosten verhoogt. Basic-Fit heeft de openingstijden verruimd in afwachting van een wetswijziging die 24-uurs onbemande toegang mogelijk maakt, wat jaarlijks 50 miljoen euro aan personeelskosten kan besparen, wat neerkomt op zo’n 40% van de operationele winst van 2024 .
Het bedrijf zoekt ook naar meer efficiëntie binnen bestaande clubs en overweegt kleinere overnames, zoals recent in Spanje. Daarnaast wordt een nieuwe app ontwikkeld om het model minder kapitaalintensief te maken en franchising mogelijk te maken. Er bestaat ook speculatie over een mogelijke overname door het Amerikaanse Planet Fitness om zo Europa te betreden.
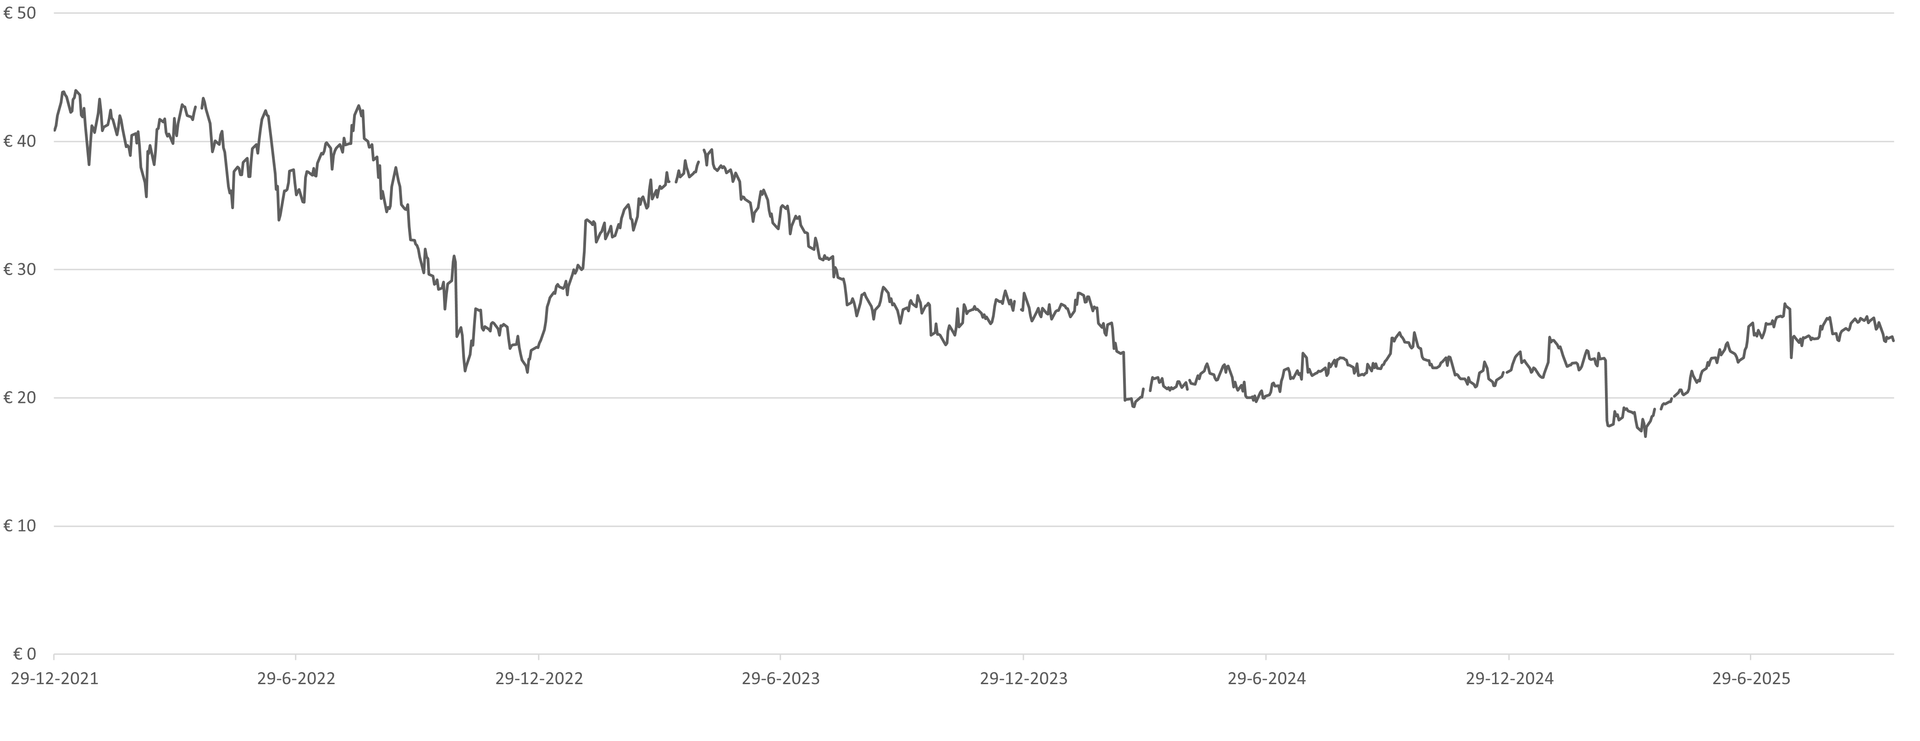
Basic-Fit groeit verder en wordt steeds winstgevender. Ondanks enkele tegenslagen in het eerste halfjaar, biedt dit voor langetermijnbeleggers juist kansen. De koers kan zich op korte termijn positief ontwikkelen door eventuele wetswijzigingen in Frankrijk of overnames.
Duurzaamheid
Basic-Fit zet stevig in op duurzaamheid met het programma ‘Go for a Fitter World’, dat draait om drie thema’s: fittere mensen, een fittere planeet en fittere gemeenschappen. Het bedrijf werkt aan het creëren van een veilige en gezonde omgeving, stimuleert toegankelijkheid en inclusie en probeert de milieu impact te beperken. Daarbij wil Basic-Fit de CO₂-uitstoot binnen scope 1 en 2 tegen 2030 volledig terug te brengen naar nul. Dit willen ze bereiken door verschillende maatregelen, zoals het verbeteren van de energie-efficiëntie, het installeren van zonnepanelen en het verlagen van het gas- en waterverbruik. Ook sociale verantwoordelijkheid en privacy krijgen aandacht binnen de hele keten. Bovendien hebben de clubs een FITcert®-keurmerk, dat staat voor hoge kwaliteit, veiligheid en professionaliteit.
Key Highlights:
- Stabiele groei: Basic Fit heeft een duidelijk groeipad en een bewezen track record om nieuwe vestigingen winstgevend te maken.
- Investeringen in groei drukken minder op cashflow: De verhouding tussen volwassen en winstgevende clubs en nieuwe clubs die nog moeten groeien, verbetert in snel tempo.
- Positieve cashflow beschikbaar voor balansverbetering: De positieve cashflow stelt het bedrijf in staat om de balans te verbeteren en de kapitaalskosten te verlagen.
Risico’s:
- Stijgende kosten: Basic Fit werkt met goedkope abonnementen. Sterk stijgende kosten, zoals hogere huren, energiekosten, rentelasten en personeelskosten kunnen leiden tot een lagere marge.
- Wetgeving in Frankrijk wordt niet aangepast: In Frankrijk is het niet toegestaan om 's nachts te sporten zonder toezicht. Basic Fit verwacht dat de wet wordt gewijzigd, waardoor dat wel wordt toegestaan en de personeelskosten dalen. Het niet doorgaan van die wetswijziging is een risico.
- Hoge concurrentie: Het businessmodel van Basic Fit heeft beperkte bescherming tegen concurrentie. Aanvullende concurrentie kan leiden tot lagere marges.
Waardering en conclusie
Basic-Fit groeit gestaag door het uitbreiden van vestigingen en het benutten van schaalvoordelen. Na een lastige covid-periode herstellen de cijfers, met een stijgende nettowinst en vrije kasstroom. De focus ligt nu op een beheersbare groei van 6-7% per jaar, waardoor de cashflow verbetert en het bedrijf schulden kan verminderen. Efficiëntieverbeteringen en digitale innovaties bieden extra groeikansen. Het aandeel Basic-Fit wordt gewaardeerd met een relatief hoge koers-winstverhouding van circa 27, echter gezien de sterke groeivooruitzichten en met name de verwachte toename van de winst de komende jaren is dit gerechtvaardigd. Hoewel er op korte termijn uitdagingen zijn, blijft Basic-Fit een aantrekkelijk aandeel voor beleggers die vertrouwen hebben in de lange termijn.
DISCLAIMER:
De informatie in dit document is met zorg samengesteld door DB Flagship Fund, het kan echter dat in het document een fout of onvolkomenheid is opgenomen. DB Flagship Fund garandeert dan ook niet dat de informatie in dit document juist en volledig is. De informatie in dit document vormt een analyse en geen beleggingsadvies of een beleggingsaanbeveling.
DB Flagship Fund biedt geen enkele garantie dat de in dit document beschreven beleggingsstrategie leidt tot een positief beleggingsresultaat. Aan beleggen zijn financiële risico’s verbonden. Het risico bestaat dat uw inleg geheel of gedeeltelijk verloren gaat.
Medewerkers van DB Flagship Fund hebben positie in het geanalyseerde aandeel op 8 oktober 2025.
Deel dit blog
gerelateerde artikelen