
kyndryl: Hogere marge en sterke winstgroei
Kyndryl, de voormalige IT-infrastructuur afdeling van IBM, is ondanks zijn leidende rol in IT-infrastructuur en 73.000 werknemers bij veel beleggers nog onbekend. IBM splitste Kyndryl in 2021 af om een onafhankelijk bedrijf te creëren, dat zich kon richten op beheerde infrastructuurdiensten op het gebied van cloud, data, security en digitale werkplekken. Kyndryl biedt klanten diensten om hun IT-landschap te optimaliseren en de toepassing van nieuwe technologieën, zoals AI-infrastructuur, te versnellen. De verzelfstandiging stelt Kyndryl in staat om breder partnerschappen aan te gaan en sneller in te spelen op nieuwe technologieën. Zowel Kyndryl als IBM kunnen profiteren van de focus op hun kernactiviteiten.
opkomst van ai biedt kansen
De sterke opkomst van Artificiële Intelligentie (AI) en de massale investeringen in datacenters en infrastructuur hebben de positie van Kyndryl aanzienlijk verbeterd. Kyndryl heeft hierop ingespeeld met een strategisch plan dat is gebaseerd op de drie A's: Allianties, Advanced Delivery en Accounts. Ten eerste zoekt het bedrijf via Allianties partnerschappen met andere technologiebedrijven en cloud-providers om een breder dienstenpakket aan te bieden. Ten tweede gebruikt Kyndryl bij Advanced Delivery AI en automatisering om de dienstverlening te verbeteren, de beschikbaarheid te verhogen en proactieve oplossingen te leveren. Ten slotte richt de focus op Accounts zich op het verdiepen van de relaties met bestaande klanten, door beter in te spelen op hun specifieke behoeften. Deze strategie moet de marge en winstgevendheid van Kyndryl sterk verhogen. Aanvankelijk daalde de omzet na de verzelfstandiging, omdat het bedrijf zich richtte op winstgevender opdrachten, maar dit jaar wordt weer omzetgroei verwacht. Het management heeft ambitieuze financiële doelen gesteld voor de komende jaren. Tegen 2028 moet meer dan 90% van de projecten een hogere marge opleveren. De aangepaste brutowinst zou in 2028 meer dan $ 1,2 miljard moeten bedragen, een stijging van meer dan 150% ten opzichte van de $ 482 miljoen in 2025. Dit moet uiteindelijk leiden tot meer dan $ 1 miljard aan vrije kasstroom, welke het bedrijf wil gebruiken voor het inkopen van eigen aandelen.
sterke concurrentiepositie
Kyndryl heeft een sterke concurrentiepositie dankzij de expertise en schaalgrootte die het erfde van IBM. Kyndryl beheert de bedrijfskritieke systemen van een groot deel van de Fortune 100-bedrijven. Door de levering van kritische infrastructuur in sterk gereguleerde sectoren, is overstappen voor klanten moeilijk, wat resulteert in een hoog retentiepercentage van meer dan 95% en sterke klantrelaties. Het bedrijf verbetert zijn concurrentievoordeel verder door strategische Allianties aan te gaan met cloud-hyperscalers, zoals Amazon Web Services, Google Cloud Platform en Microsoft Azure. Met het AI-platform Kyndryl Bridge optimaliseert en automatiseert Kyundryl de dienstverlening (Advanced Delivery). Bovendien kan de winstgevendheid verbeteren doordat dure inkoopafspraken met IBM aflopen. Het risico van stilvallende IT-investeringen kan als klein worden beschouwd, gezien de groeiende vraag naar datacenter-capaciteit en AI-infrastructuur. Het management heeft daarnaast een solide track record. De winst per aandeel was in de laatste 9 kwartalen 8 keer beter dan verwacht. Dit schept de verwachting dat Kyndryl de analistenvoorspellingen ook in de toekomst kan verslaan. Als Kyndryl de transitie naar winstgevender opdrachten goed uitvoert, is de verwachting dat Kyndryl in 2028 een stuk aantrekkelijker gewaardeerd is dan andere IT-infrastructuur bedrijven.
Duurzaamheid
Kyndryl heeft ambitieuze duurzaamheidsdoelen: netto-nul uitstoot in 2040 en volledig gebruik van hernieuwbare energie in 2030, gevalideerd door het Science Based Targets initiative. In 2024 werd de CO2-uitstoot met 18% verminderd en kwam 58% van de gebruikte stroom uit duurzame bronnen. Het bedrijf recyclet vrijwel al het IT-afval en heeft het waterverbruik in kwetsbare gebieden geminimaliseerd. Kyndryl werkt intensief samen met leveranciers aan duurzame inkoop en ontving hiervoor een EcoVadis Gold Award. Medewerkers krijgen uitgebreide trainingen rond technologie én ethisch zakendoen, met verplichte compliance en cybersecurity-cursussen voor iedereen. Kyndryl helpt klanten met digitale oplossingen zodat zij ook hun duurzaamheidsdoelen kunnen behalen. Het bedrijf werkt samen met klanten om technologie te gebruiken die duurzamer en slimmer is, bijvoorbeeld door data-analyse en automatisering. Hierdoor groeit Kyndryl uit tot een belangrijke partner voor bedrijven die hun duurzaamheid willen verbeteren.
Key Highlights:
- Leiderschap in kritieke IT-diensten: Het bedrijf ontwerpt, bouwt, beheert en moderniseert complexe informatiesystemen. Deze sterke basis en schaalgrootte bieden een concurrentievoordeel en zorgen voor voorspelbare inkomstenstromen met een klantenbehoud van meer dan 95%.
- Transformatie en focus op hogere marges: Kyndryl boekt vooruitgang met zijn transformatiestrategie, met een sterke groei in de adviespoot (Kyndryl Consult), die een omzetstijging van 30% op jaarbasis liet zien.
- Verbeterde winstgevendheid en cashflow vooruitzichten: De onderneming heeft sterke stappen gezet in het verbeteren van de winstgevendheid, met een aanzienlijke stijging van de aangepaste EBITDA en een positieve prognose.
Risico’s:
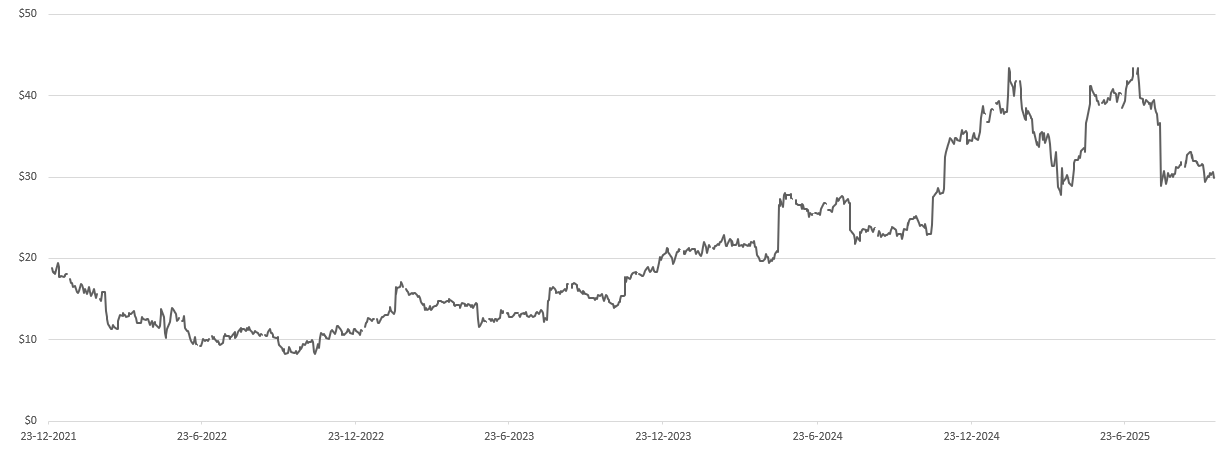
- Volatiliteit aandelenkoers: Het aandeel Kyndryl staat bekend om zijn hoge volatiliteit sinds de spin-off. De koers kan scherp reageren op kwartaalcijfers.
- Moeizame omzetgroei en concurrentie: Kyndryl opereert in een zeer competitieve sector en moet blijven innoveren om concurrenten voor te blijven.
- Cybersecurity-risico's en toenemende complexiteit: Klanten van Kyndryl krijgen steeds vaker te maken met cybersecurity-risico's en toenemende complexiteit van regelgeving om veiligheid en privacy te waarborgen.
Waardering en Conclusie
Kyndryl is een relatief jong bedrijf dat nog steeds in transitie is na de spin-off van IBM. De lage waardering komt onder andere door het korte bestaan als apart bedrijf en het onduidelijke groeiverhaal. Analisten verwachten een lage omzetgroei (3% per jaar) maar sterke winstgroei (63% per jaar), terwijl de huidige beurskoers een winstgroei van 22% per jaar reflecteert. Kyndryl heeft sterke klantrelaties met een retentie van meer dan 95% en kan winst verbeteren door het aflopen van dure IBM-inkoopcontracten. Het management presteert goed en heeft de winstverwachtingen vrijwel ieder kwartaal overtroffen. Een risico is een mogelijk lagere groei in IT-investeringen, maar de markt groeit juist vanwege vraag naar datacenters en AI. Kyndryl's koers is volatiel geweest, echter de winstgevendheid verbetert, waardoor de waardering van Kyndryl aantrekkelijker wordt. Zeker in vergelijking met andere IT-infrastructuurbedrijven. Al met al heeft het aandeel Kyndryl veel koerspotentie vanwege sterke klantrelaties en groeimogelijkheden in lucratieve diensten.
DISCLAIMER:
De informatie in dit document is met zorg samengesteld door DB Flagship Fund, het kan echter dat in het document een fout of onvolkomenheid is opgenomen. DB Flagship Fund garandeert dan ook niet dat de informatie in dit document juist en volledig is. De informatie in dit document vormt een analyse en geen beleggingsadvies of een beleggingsaanbeveling.
DB Flagship Fund biedt geen enkele garantie dat de in dit document beschreven beleggingsstrategie leidt tot een positief beleggingsresultaat. Aan beleggen zijn financiële risico’s verbonden. Het risico bestaat dat uw inleg geheel of gedeeltelijk verloren gaat.
Medewerkers van DB Flagship Fund hebben positie in het geanalyseerde aandeel op 8 oktober 2025.
Deel dit blog
gerelateerde artikelen