
AMDOCS:
Amdocs, opgericht in 1982, levert software en diensten aan communicatie-, media- en financiële dienstverleners wereldwijd. Het bedrijf is gespecialiseerd in klantbeheer, facturering, netwerkbeheer en digitale infrastructuur. Amdocs bedient een wereldwijde klantenkring, waaronder grote telecomproviders zoals AT&T, Vodafone en T-Mobile. Amdocs vormt een cruciale schakel in de technologische infrastructuur van ’s werelds grootste communicatieproviders en is daarmee een essentiële, maar vaak onzichtbare, kracht achter de telecomsector. De afgelopen jaren kende Amdocs enige tegenwind door macro-economische onzekerheden en heeft gekozen minder winstgevende activiteiten af te bouwen. De focus ligt momenteel bij de volgende diensten migratie naar cloud, 5G-uitrol, toepassing van kunstmatige intelligentie en managed services. Door overnames en technologische innovatie blijft het bedrijf zijn marktpositie verstevigen en geanticipeerd op de digitale behoeften van klanten.
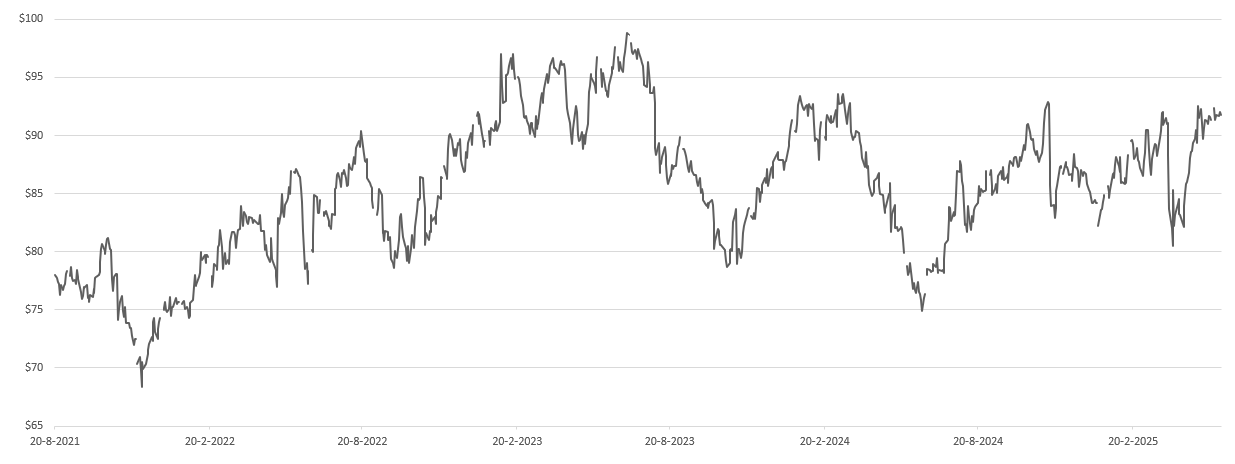
Concurrentiepositie: breed portfolio en sterke klantrelaties als wapen
Amdocs heeft een sterke concurrentiepositie dankzij zijn brede portfolio, technologische expertise en langdurige klantrelaties. Amdocs verzorgt onder andere het klantenbeheer, facturering en netwerkbeheer van telecomproviders. Deze positie levert Amdocs schaalvoordelen op en versterkt het vertrouwen van potentiële klanten bij het binnenhalen van nieuwe opdrachten. Langdurige klantrelaties, met hoge vernieuwingspercentages voor managed services contracten (ongeveer twee derde van de totale omzet), zorgen voor stabiele en terugkerende inkomsten. Amdocs versterkt zijn positie door continue investeringen in geavanceerde technologieën zoals AI, cloud en 5G, en door strategische overnames zoals Openet, BriteBill, Mycom en Vubiquity. Daardoor wordt de productportfolio en het marktbereik verbreed. Hoewel macro-economische onzekerheid een risico blijft, komt de grootste bedreiging van technologische disruptie en toenemende concurrentie van cloud-native bedrijven. Amdocs anticipeert hierop met investeringen in AI, cloud en netwerkautomatisering. De samenwerking met Microsoft Azure en NVIDIA illustreert deze proactieve strategie.
RECENTE ONTWIKKELINGEN: AI, CLOUDMIGRATIE EN OVERNAMES
Amdocs' groeistrategie is sterk gericht op de leidende trends in de communicatie- en media-industrie. Een belangrijke ontwikkeling is de focus op digitale transformatie en cloudmigratie. Amdocs zet zwaar in op Generatieve AI. Met het amAIz-platform en de lancering van een eigen AI Factory helpt het klanten om AI-gedreven netwerken en klantinteracties te realiseren. Samenwerkingen met NVIDIA onderstrepen de ambitie om toonaangevend te zijn in AI voor telecom. Deze investeringen creëren kansen voor nieuwe diensten, zoals geautomatiseerd netwerkbeheer, en verbeteren de operationele efficiëntie van klanten. Cloudmigratie blijft daarbij een belangrijk speerpunt. Amdocs heeft recent diverse bedrijven Europa en de VS begeleid bij hun overstap naar de cloud van Microsoft Azure en andere platforms. Ook de uitbreiding naar opkomende markten zoals Zuidoost-Azië en Latijns-Amerika biedt nieuwe groeikansen. Tegelijkertijd wordt de afhankelijkheid van minder rendabele verouderde IT-diensten structureel afgebouwd, wat de marges verbetert.
In de afgelopen jaren heeft Amdocs zijn positie versterkt door gerichte overnames. In 2023 nam het bedrijf Procom Consulting over voor circa $37 miljoen en Astadia voor ongeveer $75 miljoen, beide gericht op het verbeteren van digitale transformatie en cloudmigratie. Eind 2024 volgde de acquisitie van Profinit, een Tsjechisch data science- en engineeringbedrijf, voor $34 miljoen, ter versterking van Amdocs' AI- en data-expertise. Deze overnames zijn geïntegreerd in de nieuwe Amdocs Studios-divisie, die zich richt op digitale diensten, cloud, AI en kwaliteitsengineering. Door deze strategische acquisities breidt Amdocs zijn capaciteiten uit en speelt het in op de groeiende vraag naar geavanceerde digitale oplossingen.
aantrekkelijke groeivooruitzichten EN waardering
Met een koers-winstverhouding van ongeveer 14 is Amdocs aantrekkelijk gewaardeerd ten opzichte van sectorgenoten in de technologiesector. Dit is opvallend gezien de solide fundamenten en de verwachte winstgroei van 8–10% per jaar op basis van een omzetgroei van circa 5%. De belangrijkste groeikansen liggen in de aanhoudende digitale transformatie van serviceproviders, hun migratie naar cloudplatforms, de wereldwijde uitrol van 5G-netwerken en glasvezel en de toenemende adoptie van geavanceerde AI- en Generatieve AI-oplossingen in de telecomsector. Analisten en management verwachten voor FY2025 een dubbelcijferig totaal aandeelhoudersrendement van 10-12%, bestaande uit 8-10% winstgroei en een dividendrendement van meer dan 2%. Een eventuele stijging van de waardering verhoogt het aandeelhoudersrendement verder.
Duurzaamheid
Amdocs heeft duurzaamheid geïntegreerd als een kernwaarde. Op milieugebied streeft Amdocs naar het behoud van natuurlijke hulpbronnen door het verminderen van energie-, materiaal- en waterverbruik, en het minimaliseren van vervuiling door de reductie van broeikasgasemissies en afval. Sinds 2019 heeft het bedrijf zijn Scope 1 & 2 CO2-emissies met 55% gereduceerd en zijn Scope 3 CO2-emissies met 48%. Amdocs streeft naar gebruik van 100% elektriciteit uit hernieuwbare bronnen tegen 2040. Op sociaal gebied richt Amdocs zich op diversiteit, gelijkheid en inclusie, betrokkenheid van werknemers en welzijn in de gemeenschappen die het bedient. Wat governance betreft, hanteert Amdocs strikte beleidslijnen voor een corruptievrije en omkoopvrije omgeving, de bescherming van mensenrechten en toewijding aan rechtvaardigheid. Deze inspanningen hebben geleid tot opname in de Dow Jones Sustainability Index (Noord-Amerika) voor het vijfde opeenvolgende jaar en een GOLD Rating van EcoVadis.
Key Highlights:
- Marktleiderschap en sterke klantloyaliteit
- Innovatie in AI en cloud
- Aantrekkelijke waardering en stabiele inkomsten
Risico’s:
- Macro-economische onzekerheid
- Hevige concurrentie
- Afhankelijkheid van grote klanten
Conclusie
Amdocs is een technologisch sterk en financieel solide bedrijf met een leidende positie in de telecomsoftwaremarkt. Met langdurige klantrelaties en een duidelijke groeistrategie gericht op digitale transformatie, cloud, 5G en Generatieve AI, sluit de focus van het bedrijf aan op de langetermijntrends in de sector. Ondanks het afstoten van activiteiten met lage marges wist het bedrijf structureel te groeien. De lage waardering biedt kansen voor beleggers, zeker gezien de robuuste winstgroei en hoge kasstromen. Amdocs’ duurzaamheidsscore en technologische innovaties maken het niet alleen toekomstbestendig, maar ook aantrekkelijk voor een bredere investeerdersgroep. De huidige lage waardering ten opzichte van de technologiesector, in combinatie met verwachte omzet- en winstgroei en een aantrekkelijk totaal aandeelhoudersrendement, geeft het aandeel voldoende opwaarts potentieel.
DISCLAIMER:
De informatie in dit document is met zorg samengesteld door DB Flagship Fund, het kan echter dat in het document een fout of onvolkomenheid is opgenomen. DB Flagship Fund garandeert dan ook niet dat de informatie in dit document juist en volledig is. De informatie in dit document vormt een analyse en geen beleggingsadvies of een beleggingsaanbeveling.
DB Flagship Fund biedt geen enkele garantie dat de in dit document beschreven beleggingsstrategie leidt tot een positief beleggingsresultaat. Aan beleggen zijn financiële risico’s verbonden. Het risico bestaat dat uw inleg geheel of gedeeltelijk verloren gaat.
Medewerkers van DB Flagship Fund hebben positie in het geanalyseerde aandeel op 5 juni 2025.
Deel dit blog
gerelateerde artikelen